1. Pangkalahatang-ideya ng Pag-invest sa Bonds
Matagal nang maaasahang estratehiya ang pag-invest sa bonds para sa mga nais balansehin ang kanilang portfolio at tiyakin ang isang antas ng katatagan. Sa loob ng maraming siglo, ginamit ng mga pamahalaan, korporasyon, at iba pang entidad ang bonds bilang paraan ng pangangalap ng kapital, habang nakikinabang naman ang mga investor sa predictable na kita na maibibigay ng bonds. Ang pag-unawa sa bonds at sa papel nito sa investment portfolio ay susi sa paggawa ng mga matalinong desisyong pinansyal.
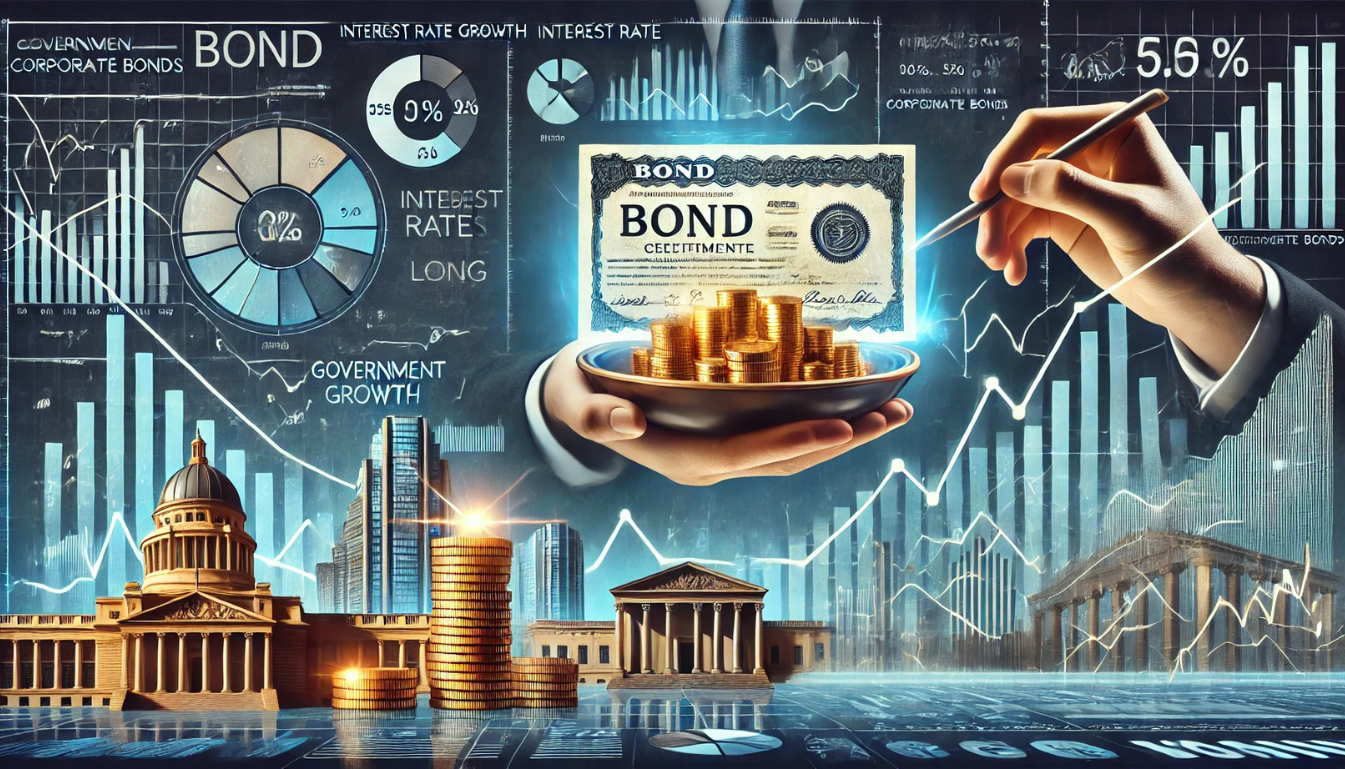
Ang bonds ay kumakatawan sa isang utang na ipinagkaloob ng isang investor sa isang borrower, na kadalasang pamahalaan o korporasyon. Nangangako ang borrower na babayaran ang utang kasama ang interes sa loob ng takdang panahon. Karaniwang itinuturing na mas ligtas ang bonds kaysa sa stocks at nagbibigay ito ng predictable na daloy ng kita, lalo na para sa mga investor na pinanghahawakan ito hanggang maturity. Gayunpaman, may sarili ring mga benepisyo at panganib ang bonds na mahalagang suriin.
Ipinakikilala ng seksyong ito ang konsepto ng bonds, ipinaliliwanag kung bakit kaakit-akit ito sa mga investor, at tinatalakay ang mga posibleng bentahe at panganib na kaugnay ng pag-invest sa bonds.
1.1. Ano ang bonds?
Ang bonds ay mga debt security na kumakatawan sa utang na ipinagkaloob ng isang investor sa isang borrower, karaniwang isang pamahalaan, korporasyon, o munisipalidad. Sumasang-ayon ang borrower na magbayad sa investor ng tiyak na halaga ng interes (tinatawag na coupon) sa regular na pagitan at ibalik ang principal amount ng utang sa maturity date ng bond. Dahil sa nakabalangkas na planong ito ng pagbabayad, ang bonds ay isang fixed-income security, na nangangahulugang makaaasa ang mga investor sa tiyak na kita kung pananatilihin nila ang bond hanggang maturity.
Bawat bond ay inilalabas na may kasamang mga tuntunin na naglalahad ng interest rate, ng maturity date, at ng kabuuang halaga ng utang. Karaniwang itinuturing ang bonds na mas ligtas na investment kaysa sa stocks dahil nagbibigay ito ng mas matatag at predictable na kita, bagaman maaaring malaki ang pagkakaiba ng mga partikular na tuntunin depende sa issuer at sa uri ng bond.
1.2. Bakit mag-invest sa bonds?
Mahalaga ang papel ng bonds sa maraming investment portfolio dahil sa katatagan at predictability nito. Para sa mga nais pangalagaan ang kanilang kapital at kumita nang tuloy-tuloy, nag-aalok ang bonds ng alternatibong mas hindi pabago-bago kaysa sa stocks. Ang predictable na katangian ng bonds ay lalong kaakit-akit sa mga konserbatibong investor o sa mga malapit nang magretiro na naghahanap ng tuloy-tuloy na daloy ng kita.
Nagbibigay din ang bonds ng mahalagang panimbang sa mas pabago-bagong investment tulad ng stocks. Kapag nagbabago-bago ang stock market, madalas na nananatiling matatag o tumataas pa nga ang presyo ng bonds. Dahil sa negatibong correlation na ito, mahalagang bahagi ang bonds ng diversified na portfolio. Bukod dito, makapagbibigay ang bonds ng tuloy-tuloy na kita sa pamamagitan ng regular na bayad sa interes, na nagdudulot ng kapanatagan sa mga investor na naghahanap ng maaasahang kita.
1.3. Mga benepisyo ng pag-invest sa bonds
Maraming benepisyo ang pag-invest sa bonds, kaya popular itong pagpipilian ng mga investor na naghahanap ng katatagan at kita. Isa sa mga pangunahing bentahe ang predictability na ibinibigay nito. Naghahatid ang bonds ng fixed na kita sa anyo ng regular na bayad sa interes, kaya lalo itong kaakit-akit sa mga nagpaplano para sa pagreretiro o naghahanap ng tuloy-tuloy na cash flow.
Isa pang mahalagang benepisyo ang capital preservation. Karaniwang itinuturing ang bonds na mas mababa ang panganib kaysa sa equities, at kapag pinanghawakan hanggang maturity, karaniwang natatanggap ng mga investor nang buo ang kanilang orihinal na investment. Maaari itong magbigay ng kapanatagan sa panahon ng kawalang-katiyakan sa ekonomiya o pabagu-bago ng merkado.
Bukod dito, nakatutulong ang bonds sa diversification ng portfolio. Dahil iba ang karaniwang reaksyon nito sa mga kalagayang pang-ekonomiya kumpara sa stocks, tinutulungan ng bonds na pakinisin ang mga pagtaas at pagbaba ng merkado. Mapoprotektahan ng diversification na ito ang portfolio ng investor laban sa malalaking pagkalugi sa panahon ng pagbagsak ng merkado. Para sa ilang bonds, tulad ng municipal bonds, maaaring may dagdag na benepisyong tax-free na kita mula sa interes, kaya partikular itong kapaki-pakinabang para sa mga investor na nasa mas mataas na tax bracket.
1.4. Mga panganib ng pag-invest sa bonds
Bagaman madalas na itinuturing na mas ligtas ang bonds kaysa sa stocks, hindi ito walang panganib. Isa sa mga pinakamahalagang panganib ang interest rate risk. May baligtad na ugnayan ang presyo ng bonds at ang interest rates; kapag tumaas ang interest rates, karaniwang bumababa ang market value ng mga kasalukuyang bonds. Maaari itong magresulta sa pagkalugi kung kailangang ibenta ng investor ang bond bago ang maturity date nito.
Isa pang mahalagang konsiderasyon ang credit risk. Ito ang panganib na maaaring hindi matupad ng issuer ng bond ang mga obligasyon nito sa utang, ibig sabihin ay maaari itong mag-default sa pagbabayad ng interes o sa pagbabalik ng principal. Partikular na may kaugnayan ang panganib na ito sa corporate bonds, dahil maaaring makaranas ang mga kumpanya ng kahirapang pinansyal na pumipigil sa kanilang tuparin ang mga obligasyon sa bonds.
Isa pang salik na maaaring makaapekto sa mga investor ng bonds ang inflation risk. Dahil nagbibigay ang bonds ng fixed na bayad sa interes, maaaring pahinain ng tumataas na inflation ang tunay na halaga ng mga bayad na ito, na nagpapababa sa purchasing power ng kitang nalilikha ng bond.
Tumutukoy ang liquidity risk sa posibleng hirap sa pagbebenta ng bond bago ang maturity sa patas na presyo ng merkado. Kung illiquid ang isang bond, maaaring mahirapan ang investor na makahanap ng bibili o mapilitang ibenta ang bond sa presyong mas mababa kaysa inaasahan.
| Seksyon | Mahahalagang punto |
|---|---|
| Ano ang bonds? | Ang bonds ay mga debt instrument kung saan nagpapahiram ng pera ang mga investor sa isang borrower kapalit ng pana-panahong bayad sa interes at ng pagbabalik ng principal sa maturity. |
| Bakit mag-invest sa bonds? | Nag-aalok ang bonds ng katatagan, capital preservation, at tuloy-tuloy na daloy ng kita, lalo na kaakit-akit sa mga konserbatibong investor. |
| Mga benepisyo ng pag-invest sa bonds | Nagbibigay ang bonds ng predictability, capital preservation, diversification ng portfolio, at sa ilang kaso, mga bentaheng pang-tax. |
| Mga panganib ng pag-invest sa bonds | May mga panganib ang pag-invest sa bonds, kabilang ang interest rate risk, credit risk, inflation risk, at liquidity risk. |
2. Pag-unawa sa Bonds
Para makagawa ng matalinong desisyon sa pag-invest, mahalagang magkaroon ng mas malalim na pag-unawa sa bonds at kung paano ito gumagana. Maaaring mukhang simple ang bonds, pero may iba’t ibang anyo ito, bawat isa ay may natatanging katangian. Bukod dito, malaki ang maaaring maging epekto ng mga tuntunin at yield ng bonds sa kita ng investor. Sa seksyong ito, tatalakayin natin ang iba’t ibang uri ng bonds, pati na ang mahahalagang terminong kaugnay ng bonds na dapat pamilyar sa bawat investor.
2.1. Mga Uri ng Bonds
Maraming uri ang bonds, bawat isa ay may iba’t ibang layunin at nag-aalok ng iba’t ibang antas ng panganib at kita. Kabilang sa mga pangunahing uri ng bonds ang government bonds, corporate bonds, at municipal bonds. Pinahihintulutan ng mga kategoryang ito ang mga investor na pumili ng bonds batay sa creditworthiness ng issuer, sa layunin ng bond, at sa kanilang risk tolerance.
2.1.1. Government Bonds
Inilalabas ang government bonds ng mga pambansang pamahalaan bilang paraan ng pagpopondo sa gastusing pampubliko. Karaniwang itinuturing ang mga bond na ito na pinakaligtas na anyo ng pag-invest sa bonds dahil sinusuportahan ito ng kredito ng pamahalaang naglalabas. Sa U.S., halimbawa, popular na anyo ng government bond ang Treasury bonds na nag-aalok ng maaasahan at predictable na daloy ng kita.
Karaniwang ikinakategorya ang government bonds batay sa kanilang maturity dates. Ang Treasury bills, halimbawa, ay mga panandaliang government bond na may maturity na wala pang isang taon. Ang Treasury notes ay mga katamtamang-haba na bonds na nagma-mature sa pagitan ng dalawa at sampung taon, habang ang Treasury bonds ay mga pangmatagalang investment na may maturity na higit sa sampung taon.
Ang pangunahing kaakit-akit sa government bonds ay ang kaligtasan nito; gayunpaman, mas mababa ang kita nito kumpara sa ibang uri ng bonds dahil sa mas mababang panganib na kaugnay nito.
2.1.2. Corporate Bonds
Inilalabas ang corporate bonds ng mga kumpanya para mangalap ng kapital para sa operasyon ng negosyo, pagpapalawak, o pagpopondo ng mga bagong proyekto. Hindi tulad ng government bonds, mas mataas ang panganib ng corporate bonds dahil maaaring magbago ang creditworthiness ng isang korporasyon batay sa kalagayang pinansyal nito at sa kondisyon ng merkado. Dahil dito, karaniwang nag-aalok ang corporate bonds ng mas mataas na interest rates kaysa sa government bonds para mabawi ang dagdag na panganib na ito.
Maaaring investment-grade o high-yield (kilala rin bilang “junk bonds”) ang corporate bonds. Inilalabas ang investment-grade bonds ng mga kumpanyang may matitibay na credit rating at itinuturing na medyo ligtas. Sa kabilang banda, inilalabas ang high-yield bonds ng mga kumpanyang may mas mababang credit rating, at nag-aalok ang mga ito ng mas mataas na kita para mabawi ang mas mataas na panganib ng default.
Nangangailangan ang pag-invest sa corporate bonds ng masusing pananaliksik sa katatagang pinansyal ng kumpanyang naglalabas, pero maaari itong maging kaakit-akit na opsyon para sa mga investor na naghahanap ng mas mataas na kita kaysa sa karaniwang iniaalok ng government bonds.
2.1.3. Municipal Bonds
Inilalabas ang municipal bonds, o “munis,” ng mga estado, lokal na pamahalaan, o iba pang entidad ng pamahalaan para pondohan ang mga pampublikong proyekto tulad ng imprastraktura, paaralan, at ospital. Isa sa mga pangunahing benepisyo ng municipal bonds ay ang interes na kinikita rito ay madalas na exempt sa federal income tax, at sa ilang kaso, pati sa mga buwis ng estado at lokal. Dahil sa bentaheng ito sa tax, partikular itong kaakit-akit sa mga investor na nasa mas mataas na tax bracket.
Tulad ng ibang bonds, may antas ng panganib din ang municipal bonds, lalo na ang credit risk. Gayunpaman, itinuturing na medyo ligtas na investment ang maraming municipal bonds, lalo na kapag inilabas ng mga munisipalidad na matatag ang pananalapi.
Maaaring uriin ang municipal bonds sa dalawang pangunahing uri: general obligation bonds at revenue bonds. Sinusuportahan ang general obligation bonds ng buong tiwala at kredito ng entidad na naglalabas, ibig sabihin ay binabayaran ang mga ito mula sa buwis o iba pang pangkalahatang kita. Ang revenue bonds naman ay binabayaran mula sa kitang nalilikha ng mga partikular na proyektong pinopondohan nito, tulad ng toll roads o mga pampublikong utilities.
2.2. Mga Tuntunin at Yield ng Bonds
Mahalaga ang pag-unawa sa mga pangunahing terminong kaugnay ng bonds para masuri ang posibleng kita nito at ang mga kaugnay na panganib. Malaki ang ginagampanan ng mga tuntunin ng bond tulad ng maturity date, coupon rate, yield to maturity, at bond ratings sa pagtukoy ng kabuuang kaakit-akit ng isang bond investment.
2.2.1. Maturity Date
Ang maturity date ng isang bond ay ang tiyak na petsa kung kailan ibinabalik sa investor ang principal ng bond, o face value. Maaaring may panandalian, katamtaman, o pangmatagalang maturity ang bonds, kung saan karaniwang nagma-mature ang panandaliang bonds sa wala pang tatlong taon, at ang pangmatagalang bonds sa higit sa sampung taon.
Nakaaapekto ang haba ng maturity ng bond sa panganib at kita. Karaniwang nag-aalok ang mga bonds na mas mahaba ang termino ng mas mataas na interest rates para mabawi ang dagdag na panganib ng inflation o ng mga pagbabago sa interest rates sa paglipas ng panahon.
2.2.2. Coupon Rate
Ang coupon rate ay ang interest rate na sinasang-ayunan ng issuer ng bond na bayaran sa bondholder, na ipinapahayag bilang porsyento ng face value ng bond. Karaniwang ginagawa ang bayad sa coupon taun-taon o dalawang beses sa isang taon, na nagbibigay sa bondholder ng regular na kita. Nananatiling fixed ang coupon rate sa buong buhay ng bond, kaya madalas na tinatawag na “fixed-income” securities ang bonds.
Karaniwang mas kaakit-akit ang bond na may mas mataas na coupon rate, lalo na kapag mas mababa ang umiiral na interest rates. Gayunpaman, kailangang ihambing ang coupon rate sa kasalukuyang yield ng bond para masuri ang kabuuang kakayahang kumita nito.
2.2.3. Yield to Maturity
Ang yield to maturity (YTM) ay sukat na sumasalamin sa kabuuang kita na maaasahan ng investor kung pananatilihin niya ang bond hanggang mag-mature ito. Isinasaalang-alang ng YTM ang kasalukuyang presyo ng bond, ang mga bayad sa interes na nalilikha nito, at ang natitirang panahon bago ang maturity. Pinahihintulutan ng sukatang ito ang mga investor na ihambing ang kaakit-akit ng iba’t ibang bonds, kahit magkakaiba ang kanilang coupon rates o kahit nagte-trade ang mga ito nang may premium o discount sa kanilang face value.
Mahalagang konsepto ang yield to maturity para sa mga investor ng bonds dahil nagbibigay ito ng mas kumpletong larawan ng posibleng kita ng bond kaysa sa coupon rate lamang.
2.2.4. Bond Ratings
Ang bond ratings ay mga pagtatasa sa creditworthiness ng issuer ng bond, na inilalabas ng mga independent na rating agency tulad ng Moody’s, Standard & Poor’s, at Fitch. Mahalaga ang mga rating na ito dahil ipinapakita nito ang antas ng panganib na kaugnay ng pag-invest sa isang partikular na bond. Itinuturing na mas ligtas na investment ang bonds na may mas matataas na rating (tulad ng AAA o AA) pero karaniwang mas mababa ang kita. Itinuturing namang mas mapanganib ang bonds na may mas mababang rating (tulad ng BBB o mas mababa) pero maaaring mag-alok ng mas mataas na yield para mabawi ang dagdag na panganib.
Mahalaga ang pag-unawa sa rating ng bond para sa mga investor na nais suriin ang posibilidad ng default at gumawa ng matalinong desisyon tungkol sa trade-off sa pagitan ng panganib at kita.
| Seksyon | Mahahalagang punto |
|---|---|
| Mga Uri ng Bonds | Kabilang sa bonds ang government bonds, corporate bonds, at municipal bonds, bawat isa ay may iba’t ibang risk-return profile. |
| Government Bonds | Inilalabas ng mga pambansang pamahalaan, karaniwang mababa ang panganib at mas mababa ang kita, madalas na ikinakategorya ayon sa maturity. |
| Corporate Bonds | Inilalabas ng mga kumpanya, nag-aalok ng mas mataas na kita pero may mas mataas na credit risk kumpara sa government bonds. |
| Municipal Bonds | Inilalabas ng mga lokal na pamahalaan para sa mga pampublikong proyekto, madalas na tax-exempt at kaakit-akit sa mga investor na mataas ang kita. |
| Mga Tuntunin ng Bond | Kabilang sa mga pangunahing termino ang maturity date, coupon rate, yield to maturity, at bond ratings, na nakaaapekto sa kita. |
| Maturity Date | Ang petsa kung kailan binabayaran ang principal ng bond; mas mataas ang panganib ng mas mahabang maturity pero mas mataas din ang kita. |
| Coupon Rate | Ang interest rate na binabayad sa mga bondholder, na nagbibigay ng fixed na regular na kita sa buong buhay ng bond. |
| Yield to Maturity | Sumasalamin sa kabuuang kita kung pananatilihin ang bond hanggang maturity, na nag-aalok ng komprehensibong sukat ng kakayahang kumita. |
| Bond Ratings | Tinatasa ng mga rating ang credit risk, kung saan ang bonds na mas mataas ang rating ay nag-aalok ng kaligtasan at ang bonds na mas mababa ang rating ay nag-aalok ng mas mataas na yield. |
3. Paano Bumili ng Bonds
Kapag naunawaan na ng investor ang iba’t ibang uri ng bonds at ang mga kaugnay na tuntunin nito, ang susunod na hakbang ay alamin kung paano bumili ng bonds. May iba’t ibang daan na magagamit, depende kung nais ng investor na bumili ng bagong bonds nang direkta sa issuer o bumili ng bonds sa secondary market. Bukod dito, maaaring makuha ang bonds sa pamamagitan ng mga broker, na karaniwang paraan para sa mga indibidwal na investor. Sa seksyong ito, tatalakayin natin ang pagkakaiba ng primary at secondary market, at kung paano bumili ng bonds sa iba’t ibang channel.
3.1. Primary Market vs. Secondary Market
Ang primary market ay kung saan direktang inilalabas ng mga pamahalaan, korporasyon, o munisipalidad ang mga bagong bonds. Ang mga investor na bumibili ng bonds sa primary market ay, sa esensya, direktang nagpapahiram ng pera sa issuer kapalit ng regular na bayad sa interes at ng pagbabalik ng principal kapag nag-mature ang bond. Direktang transaksyon ito sa pagitan ng issuer at ng investor, na karaniwang nagaganap sa pamamagitan ng mga auction o initial public offering (IPO).
Isa sa mga pangunahing bentahe ng pagbili ng bonds sa primary market ay ibinebenta ang mga ito sa face value, na walang premium o discount. Bukod dito, madalas na nakabibili ang mga investor ng bagong-labas na bonds nang may katiyakang nakukuha nila ang mga ito sa nakasaad na interest rate at maturity date nang walang tagapamagitan.
Sa kabilang banda, ang secondary market ay kung saan binibili at ibinebenta ang bonds pagkatapos itong mailabas. Sa merkadong ito, nagte-trade ang mga investor ng bonds sa kapwa investor sa halip na sa issuer. Nagbabago-bago ang mga presyo sa secondary market batay sa supply at demand, sa mga pagbabago sa interest rates, at sa creditworthiness ng issuer ng bond. Ibig sabihin, maaaring bumili ang mga investor ng bonds nang may premium (mas mataas sa face value) o may discount (mas mababa sa face value), depende sa kondisyon ng merkado.
Nag-aalok ng flexibility ang pagbili ng bonds sa secondary market, dahil maaaring makakuha ang mga investor ng bonds na mas malapit na sa maturity o nag-aalok ng kaakit-akit na yield. Gayunpaman, mas kumplikado rin ito, dahil naiimpluwensyahan ang mga presyo ng bonds ng kasalukuyang dinamika ng merkado.
3.2. Pagbili ng Bonds sa Pamamagitan ng Broker
Para sa maraming indibidwal na investor, ang pagbili ng bonds sa pamamagitan ng broker ang pinakamadaling opsyon. Nagsisilbing tagapamagitan ang mga broker sa pagitan ng mga investor at ng bond market, na nagbibigay ng access sa malawak na hanay ng bonds mula sa iba’t ibang issuer. Karaniwang may access ang mga broker sa parehong primary at secondary bond market, kaya nakapipili ang mga investor sa pagitan ng bagong-labas na bonds at ng bonds na kasalukuyan nang ino-trade.
Kapag bumibili ng bonds sa pamamagitan ng broker, karaniwang nagbabayad ang investor ng fee o komisyon para sa serbisyo. Nag-iiba ang istruktura ng fee na ito depende sa broker at sa uri ng bond na binibili. Dapat malaman ng mga investor ang mga gastos sa paggamit ng broker, dahil maaari itong makaapekto sa kabuuang kita ng bond investment.
Isa sa mga bentahe ng paggamit ng broker ang access sa research at mga market insight na madalas ibinibigay ng mga broker. Maraming brokerage firm ang nag-aalok ng mga tool at resources na tumutulong sa mga investor na suriin ang creditworthiness ng mga issuer ng bond, ihambing ang mga yield, at tukuyin ang bonds na tugma sa kanilang mga layunin sa pag-invest. Maaari itong maging lalong kapaki-pakinabang para sa mga investor na bago sa bond market at nais ng gabay sa paggawa ng matalinong desisyon.
3.3. Pagbili ng Bonds Nang Direkta sa Issuer
Sa ilang kaso, maaaring bumili ang mga investor ng bonds nang direkta sa issuer nang hindi dumadaan sa broker. Karaniwang available ang opsyong ito para sa government bonds, tulad ng U.S. Treasury bonds, na mabibili nang direkta sa U.S. Treasury sa pamamagitan ng website nito, ang TreasuryDirect. Gayundin, may ilang korporasyon at munisipalidad na maaaring mag-alok ng pagbili ng bonds nang direkta sa mga investor sa pamamagitan ng sarili nilang platform o mga auction.
Inaalis ng pagbili ng bonds nang direkta sa issuer ang pangangailangang magbayad ng komisyon sa broker, kaya maaari itong maging mas matipid na opsyon para sa ilang investor. Bukod dito, tinitiyak ng pagbili nang direkta sa issuer na mabibili ang bond sa face value nang hindi na kailangang dumaan sa kumplikadong secondary market.
Gayunpaman, maaaring limitahan ng pagbili ng bonds nang direkta sa issuer ang uri ng bonds na available sa investor. Karamihan sa mga direktang pagbili ay limitado sa government bonds, kaya ang mga naghahanap ng corporate o municipal bonds ay kailangan pa ring makipagtulungan sa broker o gumamit ng secondary market.
Sa kabuuan, simple at transparent na proseso ang pagbili ng bonds nang direkta sa issuer, lalo na para sa mga investor na nakatuon sa government securities at komportable sa mga pangmatagalang investment.
| Seksyon | Mahahalagang punto |
|---|---|
| Primary Market vs. Secondary Market | Mabibili ang bonds sa primary market nang direkta sa issuer o sa secondary market kung saan nagte-trade ng bonds ang mga investor. |
| Pagbili sa Pamamagitan ng Broker | Nagbibigay ang mga broker ng access sa malawak na hanay ng bonds sa primary at secondary market, at karaniwang naniningil ng fee para sa kanilang serbisyo. |
| Pagbili Nang Direkta sa Issuer | Maaaring bumili ang mga investor ng bonds nang direkta sa mga issuer, tulad ng U.S. Treasury bonds, na nag-aalis ng broker fees pero limitado ang mga opsyon. |
4. Mga Estratehiya sa Pag-invest sa Bonds
Higit pa sa pagbili ng mga security at pagpapanatili sa mga ito hanggang maturity ang pag-invest sa bonds. Kasama sa matagumpay na pag-invest sa bonds ang paggamit ng mga estratehikong pamamaraan para mapalaki ang kita habang pinamamahalaan ang mga panganib. Sa seksyong ito, tatalakayin natin ang mga pangunahing estratehiyang ginagamit ng mga investor para pamahalaan ang kanilang bond portfolio, kabilang ang bond laddering, diversification, at pag-aayon ng maturity ng bonds sa mga partikular na layunin sa pag-invest. Malaki ang papel ng bawat isa sa mga estratehiyang ito sa pag-optimize ng performance ng isang bond investment portfolio.
4.1. Bond Laddering
Ang bond laddering ay isang estratehiyang nagsasangkot ng pagbili ng bonds na may magkakaibang maturity date. Sa halip na bumili ng bonds na sabay-sabay na nagma-mature, bumibili ang investor ng bonds na nagma-mature sa magkakaibang pagitan: panandalian, katamtaman, at pangmatagalan. Ang pangunahing bentahe ng bond laddering ay nakatutulong itong pamahalaan ang interest rate risk habang nagbibigay ng tuloy-tuloy na daloy ng kita sa bawat pagma-mature ng bond.
Kapag nag-mature ang mga bonds sa ladder, maaaring i-reinvest ng investor ang principal sa mga bagong bonds, na posibleng makinabang sa mas mataas na interest rates kung tumaas ang rates. Nag-aalok ng flexibility ang estratehiyang ito at binabawasan nito ang epekto ng mga pagbabago sa interest rate sa buong portfolio. Kung tumaas ang rates, maaaring samantalahin ng investor ang mas mataas na yield kapag nag-reinvest. Sa kabilang banda, kung bumaba ang rates, bahagi lamang ng portfolio ang nakakulong sa mas mababang rates, dahil nakikinabang pa rin ang ibang bonds sa ladder sa mas mataas na rates na na-lock noon.
Bukod dito, nagbibigay ang bond laddering ng liquidity sa regular na pagitan, na maaaring maging kapaki-pakinabang kung kailangan ng investor ng access sa pondo o nais niyang i-adjust ang kanyang estratehiya sa pag-invest batay sa nagbabagong kalagayang pinansyal. Partikular na kapaki-pakinabang ang pamamaraang ito para sa mga investor na naghahanap ng balanse sa pagitan ng kita at pagpapagaan ng panganib sa pangmatagalan.
4.2. Diversification
Ang diversification ay isang pundamental na estratehiya sa pag-invest na naaangkop hindi lamang sa stocks kundi pati sa bonds. Sa konteksto ng pag-invest sa bonds, nangangahulugan ang diversification ng pagkalat ng mga investment sa iba’t ibang uri ng bonds para mabawasan ang panganib. Maaari itong magsama ng diversification ayon sa issuer, maturity, at uri ng bond, tulad ng government bonds, corporate bonds, at municipal bonds.
Sa pamamagitan ng diversification sa iba’t ibang issuer, nababawasan ng investor ang panganib na masyadong malantad sa credit risk ng iisang entidad. Halimbawa, ang pag-invest sa parehong government at corporate bonds ay makapagpoprotekta laban sa posibleng default ng alinmang isang issuer. Gayundin, nakatutulong sa pagbabalanse ng panganib ang diversification sa iba’t ibang maturity, sa pagsasama ng panandalian at pangmatagalang bonds. Mas mataas ang liquidity na ibinibigay ng panandaliang bonds, habang madalas na mas mataas ang kita ng pangmatagalang bonds.
Isa pang paraan ng diversification ang pagsasama ng bonds mula sa iba’t ibang sektor o heograpikal na rehiyon. Nakatutulong ito para maprotektahan ang portfolio mula sa mga pagbagsak ng ekonomiyang partikular sa isang sektor o rehiyon, dahil maaaring hindi maapektuhan ng parehong salik ang bonds sa iba’t ibang lugar. Ang isang mahusay na diversified na bond portfolio ay makapagpapakinis ng mga pagbabago-bago ng kita at makapagbibigay ng mas matatag na daloy ng kita.
4.3. Pag-aayon ng Maturity ng Bonds sa mga Layunin sa Pag-invest
Isa sa mga pinakamahalagang estratehiya sa pag-invest sa bonds ang pag-aayon ng maturity ng bonds sa mga layuning pinansyal ng investor. Tinitiyak nito na magma-mature ang bonds sa panahong kailangan ang pondo, kaya hindi na kailangang ibenta nang maaga ang bonds at posibleng may lugi. Partikular na kapaki-pakinabang ang estratehiyang ito para sa mga investor na may mga tiyak na layuning pinansyal, tulad ng pagpopondo sa edukasyon ng anak, pagbili ng bahay, o pagpaplano para sa pagreretiro.
Halimbawa, maaaring bumili ang isang investor na nagpaplanong magretiro sa loob ng 10 taon ng bonds na nagma-mature malapit sa petsa ng kanyang pagreretiro. Magbibigay ang mga bonds na ito ng tuloy-tuloy na kita hanggang sa pagreretiro at ibabalik ang principal kapag kailangan na ito. Gayundin, ang isang investor na nag-iipon para sa malaking pagbili, tulad ng bahay, ay maaaring iayon ang maturity dates ng kanyang bonds sa inaasahang panahon ng pagbili.
Hindi lamang nakatutulong ang pamamaraang ito sa pagtupad ng mga layuning pinansyal kundi binabawasan din nito ang interest rate risk. Sa pagpapanatili ng bonds hanggang maturity, naiiwasan ng mga investor ang posibleng pagkalugi na kaugnay ng pagbebenta ng bonds sa kapaligirang tumataas ang interest rates. Ang pag-aayon ng maturity ng bonds sa investment horizon ay nag-aalok ng nakabalangkas at predictable na paraan para matugunan ang mga pangangailangang pinansyal habang binabawasan ang mga panganib na nakaugnay sa market timing.
| Seksyon | Mahahalagang punto |
|---|---|
| Bond Laddering | Nagsasangkot ng pagbili ng bonds na may magkakaibang maturity, na nagbibigay ng tuloy-tuloy na kita at flexibility na mag-reinvest sa posibleng mas mataas na rates. |
| Diversification | Ikinakalat ang mga investment sa iba’t ibang issuer, maturity, at uri ng bonds, na nagpapababa ng exposure sa mga partikular na panganib. |
| Pag-aayon ng Maturity ng Bonds sa mga Layunin | Iniaayon ang maturity ng bonds sa mga layuning pinansyal para matiyak na may pondo kapag kailangan at mabawasan ang interest rate risk. |
5. Mga Panganib ng Bonds
Bagaman karaniwang itinuturing na mas ligtas na investment ang bonds kaysa sa stocks, hindi ito walang panganib. May iba’t ibang antas ng panganib ang iba’t ibang uri ng bonds, na dapat maunawaan ng mga investor para makagawa ng matalinong desisyon. Kabilang sa mga pinakakaraniwang panganib na kaugnay ng pag-invest sa bonds ang interest rate risk, credit risk, inflation risk, at liquidity risk. Maaaring makaapekto ang bawat isa sa mga salik na ito sa halaga ng bonds at sa kita na nalilikha nito. Sa seksyong ito, tatalakayin natin nang detalyado ang mga panganib na ito at ipaliliwanag kung paano sila nakaaapekto sa mga bond investment.
5.1. Interest Rate Risk
Ang interest rate risk ay isa sa mga pinakamahalagang panganib na kaugnay ng pag-invest sa bonds. Tumutukoy ito sa baligtad na ugnayan ng presyo ng bonds at ng interest rates. Kapag tumaas ang interest rates, karaniwang bumababa ang presyo ng mga kasalukuyang bonds, at kapag bumaba ang interest rates, may tendensiyang tumaas ang presyo ng bonds.
Nangyayari ito dahil kapag tumaas ang rates, inilalabas ang mga mas bagong bonds na may mas mataas na interest rates, kaya nagiging mas hindi kaakit-akit ang mga mas lumang bonds na may mas mababang coupon rates. Dahil dito, bumababa ang presyo ng mga lumang bonds para maging competitive sa merkado. Para sa mga investor na nagpaplanong panatilihin ang kanilang bonds hanggang maturity, maaaring hindi malaking alalahanin ang pagbabago-bago ng interest rate, dahil matatanggap pa rin nila ang face value ng bond sa maturity. Gayunpaman, para sa mga kailangang magbenta ng bonds bago ang maturity, maaaring humantong sa pagkalugi ang pagtaas ng interest rates kung ibebenta ang mga bonds sa mas mababang presyo.
Partikular na mahalaga ang interest rate risk para sa pangmatagalang bonds, dahil mas sensitibo ang presyo ng mga ito sa mga pagbabago sa interest rates kaysa sa panandaliang bonds. Maaaring pagaanin ng mga investor na nag-aalala sa interest rate risk ang panganib na ito sa pamamagitan ng diversification ng kanilang bond portfolio gamit ang bonds na may iba’t ibang maturity o paggamit ng mga estratehiya tulad ng bond laddering.
5.2. Credit Risk
Ang credit risk, na kilala rin bilang default risk, ay ang panganib na hindi makabayad ang issuer ng bond ng kinakailangang interes o hindi maibalik ang principal sa maturity ng bond. Mas mataas ang panganib na ito para sa corporate bonds at sa bonds na inilabas ng mga munisipalidad o bansang may mas mababang credit rating. Maaaring harapin ng mga investor sa bonds na inilabas ng mga kumpanya o pamahalaang hindi matatag ang pananalapi ang posibilidad na mawala ang parehong bayad sa interes at ang orihinal na investment.
Tinutulungan ng mga credit rating na itinatalaga ng mga ahensya tulad ng Moody’s, Standard & Poor’s, at Fitch ang mga investor na sukatin ang creditworthiness ng mga issuer ng bond. Itinuturing na mababa ang panganib ng bonds na may mataas na credit rating, tulad ng AAA-rated na government o corporate bonds, habang mas mataas ang panganib ng default ng bonds na may mas mababang rating, tulad ng high-yield o junk bonds.
Para mabawasan ang credit risk, maaaring pumili ang mga investor ng bonds na inilabas ng mga kumpanya o pamahalaang mataas ang rating. Bukod dito, ang diversification ng bond portfolio sa pamamagitan ng pag-invest sa bonds mula sa iba’t ibang issuer ay makatutulong na pagaanin ang epekto ng default ng isang issuer.
5.3. Inflation Risk
Tumutukoy ang inflation risk sa posibilidad na pahinain ng inflation ang purchasing power ng mga bayad sa interes at ng pagbabalik ng principal mula sa bonds. Dahil karaniwang nagbibigay ang bonds ng fixed na bayad sa interes, binabawasan ng tumataas na inflation ang tunay na halaga ng mga bayad na ito. Partikular na may kaugnayan ang panganib na ito sa pangmatagalang bonds, dahil mas malaki ang epekto ng inflation sa paglipas ng panahon.
Halimbawa, kung nagbabayad ang isang bond ng fixed na coupon rate na 3% at tumaas ang inflation sa 4%, nagiging negatibo ang tunay na kita ng bond, dahil bumababa ang purchasing power ng kita mula sa interes. Madalas na inaalala ang inflation risk sa mga panahon ng paglago ng ekonomiya kung kailan may tendensiyang tumaas ang inflation.
Para labanan ang inflation risk, maaaring isaalang-alang ng mga investor ang pag-invest sa inflation-protected bonds, tulad ng Treasury Inflation-Protected Securities (TIPS), na nag-aadjust ng principal batay sa mga pagbabago sa inflation rate. Pinahihintulutan nito ang investor na mapanatili ang purchasing power ng kanyang kita mula sa interes at ng principal.
5.4. Liquidity Risk
Tumutukoy ang liquidity risk sa hirap ng pagbebenta ng bond nang mabilis at sa patas na market value nito. Hindi lahat ng bonds ay aktibong ino-trade, at ang ilan ay maaaring may limitadong merkado ng mga mamimili, lalo na sa mga panahon ng market stress. Kung kailangang magbenta ng bond nang mabilis ang isang investor, maaaring tanggapin niya ang presyong mas mababa kaysa sa intrinsic value ng bond, na humahantong sa posibleng pagkalugi.
Karaniwang mas mataas ang liquidity risk para sa corporate bonds at mas mababa para sa government bonds, lalo na ang U.S. Treasuries, na lubhang liquid at madaling maibenta sa secondary market. Dapat isaalang-alang ng mga investor na nais bawasan ang liquidity risk ang liquidity profile ng bonds na binibili nila at tumuon sa bonds na madalas ino-trade.
| Seksyon | Mahahalagang punto |
|---|---|
| Interest Rate Risk | Ang panganib na magdudulot ng mas mababang presyo ng bonds ang pagtaas ng interest rates, na lalong nakaaapekto sa pangmatagalang bonds. |
| Credit Risk | Ang panganib na mag-default ang issuer ng bond sa mga bayad, na lalong may kaugnayan sa bonds na mas mababa ang rating. |
| Inflation Risk | Ang panganib na babawasan ng inflation ang purchasing power ng fixed na bayad sa interes, lalo na sa pangmatagalang bonds. |
| Liquidity Risk | Ang panganib na mahirapan ang investor na ibenta ang bond sa patas na market value nito, lalo na sa mga panahon ng market stress. |
6. Mga Tip sa Pag-invest sa Bonds
Maaaring maging makapangyarihang paraan ang pag-invest sa bonds para kumita nang tuloy-tuloy at balansehin ang panganib sa portfolio, pero nangangailangan ng maingat na pagpaplano at pamamahala ang tagumpay. Tulad ng anumang investment, nangangailangan ang pag-invest sa bonds ng due diligence, malinaw na pag-aayon sa mga layuning pinansyal, at tuloy-tuloy na pagmo-monitor. Sa seksyong ito, tatalakayin natin ang ilang praktikal na tip para matulungan ang mga investor na mapalaki ang kanilang kita habang pinapaliit ang mga panganib sa pag-invest sa bonds. Kabilang sa mga tip na ito ang pagsasagawa ng pananaliksik, pag-aayon ng mga bond investment sa mga layuning pinansyal, aktibong pagmo-monitor ng bond portfolio, at paghingi ng propesyonal na payo kung kinakailangan.
6.1. Pananaliksik at Due Diligence
Bago mag-invest sa anumang bond, mahalaga ang masusing pananaliksik. Kasama rito ang pag-unawa sa creditworthiness ng issuer, sa mga tuntunin ng bond, sa kapaligiran ng interest rate, at sa anumang posibleng panganib na kaugnay ng investment. Dapat bigyang-pansin ng mga investor ang bond ratings, na nagbibigay ng indikasyon ng kalagayang pinansyal ng issuer at ng posibilidad ng default. Karaniwang mas ligtas ang bonds na may mas mataas na rating pero mas mababa ang yield, habang may mas mataas na panganib at posibleng mas malaking kita ang bonds na may mas mababang rating (tulad ng high-yield bonds).
Bukod sa credit ratings, mahalagang suriin ang mga financial statement ng issuer, ang kondisyon ng merkado, at ang mga trend sa industriya. Para sa corporate bonds, makapagbibigay ng kaalaman tungkol sa kakayahan ng kumpanyang tuparin ang mga obligasyon nito ang pag-unawa sa kita, kakayahang kumita, at antas ng utang nito. Para sa government at municipal bonds, mahahalagang konsiderasyon ang mga salik tulad ng kalagayan ng ekonomiya, kita mula sa buwis, at katatagang pampulitika.
Dapat ding maging mulat ang mga investor sa mas malawak na trend ng ekonomiya, lalo na sa galaw ng interest rate, dahil malaki ang maaaring epekto ng mga ito sa presyo at yield ng bonds. Ang pagiging may kaalaman at ang pagsasagawa ng due diligence ay tinitiyak na makagagawa ang mga investor ng mga desisyong may sapat na batayan at mababawasan ang panganib ng pagkalugi.
6.2. Isaalang-alang ang Inyong mga Layunin sa Pag-invest
Sa pagpili ng bonds, mahalagang iayon ang investment sa mga tiyak na layuning pinansyal. Maaaring magsilbi ang bonds sa iba’t ibang layunin sa isang portfolio, mula sa pagbibigay ng kita hanggang sa pangangalaga ng kapital o pagpopondo sa mga gastusin sa hinaharap. Makatutulong ang pagtukoy sa inyong mga layunin para matukoy ang tamang uri ng bonds na iinvest-an, pati na ang kanilang maturity at risk profile.
Halimbawa, kung naghahanap ang isang investor ng regular na kita habang nagreretiro, maaari niyang unahin ang bonds na nag-aalok ng pare-parehong bayad sa coupon at may mas mababang risk profile, tulad ng government o mataas ang ratings na corporate bonds. Sa kabilang banda, kung may pangmatagalang layunin ang isang investor, tulad ng pag-iipon para sa malaking pagbili o gastusin sa edukasyon, maaari siyang pumili ng bonds na may mas mahabang maturity na tugma sa panahon ng kanyang mga pangangailangang pinansyal.
Bukod dito, dapat isaalang-alang ng mga investor ang kanilang risk tolerance. Ang mga may mababang risk tolerance ay maaaring tumuon sa investment-grade bonds o government bonds, habang ang mga investor na handang tumanggap ng mas malaking panganib para sa mas mataas na kita ay maaaring tuklasin ang high-yield corporate bonds. Mahalaga ang pag-unawa sa sariling mga layuning pinansyal at risk appetite para makabuo ng bond portfolio na tugma sa personal na layuning pinansyal.
6.3. I-monitor ang Inyong Bond Portfolio
Nangangailangan ng aktibong pagmo-monitor ng portfolio ang matagumpay na estratehiya sa pag-invest sa bonds. Ibig sabihin nito ay regular na pagrerepaso sa performance ng mga bonds sa inyong portfolio, pati na ang pagbabantay sa galaw ng interest rate at sa mga kondisyong pang-ekonomiya na maaaring makaapekto sa presyo ng bonds.
Habang papalapit sa maturity ang bonds, dapat isaalang-alang ng mga investor ang pag-reinvest ng mga nalikom para mapanatili ang nais nilang estratehiya sa kita o paglago. Lalo itong mahalaga para sa mga investor na gumagamit ng mga estratehiya tulad ng bond laddering, na nangangailangan ng pana-panahong reinvestment. Nakatutulong din ang pagmo-monitor para matiyak na nananatiling tugma ang bond portfolio sa inyong mga layuning pinansyal at risk tolerance habang nagbabago ang kondisyon ng merkado.
Bukod dito, maaaring magbago sa paglipas ng panahon ang credit rating ng mga issuer ng bond. Kung lumala ang kalagayang pinansyal ng isang kumpanya, maaaring ibaba ang rating ng mga bonds nito, na maaaring makaapekto sa halaga ng mga ito at sa kakayahan ng issuer na tuparin ang mga obligasyon nito. Dapat manatiling mapagmatyag ang mga investor at pana-panahong muling suriin ang kanilang mga hawak na bonds para matukoy kung kailangang magsagawa ng mga pagbabago sa portfolio.
6.4. Humingi ng Propesyonal na Payo Kung Kinakailangan
Bagaman maraming investor ang matagumpay na nakapamamahala ng kanilang mga bond investment nang mag-isa, may mga pagkakataong maaaring maging kapaki-pakinabang ang paghingi ng propesyonal na payo. Makapagbibigay ang mga financial advisor o investment professional ng mahahalagang kaalaman tungkol sa pagpili ng bonds, diversification ng portfolio, at risk management. Maaari rin silang mag-alok ng mga estratehiyang iniangkop sa mga tiyak na layunin at risk tolerance ng investor.
Para sa mga bago o walang karanasang investor, maaaring maging mahirap ang pag-navigate sa kumplikadong bond market. Makatutulong ang pakikipagtulungan sa isang financial professional para maiwasan ang mga karaniwang patibong at matiyak na naka-optimize ang inyong bond portfolio para sa parehong kita at paglago.
Makatutulong din ang mga propesyonal na advisor sa mas advanced na estratehiya sa pag-invest sa bonds, tulad ng pamamahala sa mga implikasyon sa buwis, paggamit ng bond funds, o pagsasama ng bonds sa mas malawak na investment plan na may kasamang stocks, real estate, o iba pang asset. Para man sa pangunahing gabay o mas kumplikadong estratehiya, maaaring maging mahalagang resource ang propesyonal na payo sa pag-invest sa bonds.
| Seksyon | Mahahalagang punto |
|---|---|
| Pananaliksik at Due Diligence | Mahalaga ang masusing pananaliksik sa mga issuer ng bond, credit ratings, at kondisyon ng merkado para mabawasan ang panganib. |
| Isaalang-alang ang Inyong mga Layunin sa Pag-invest | Iayon ang mga bond investment sa mga layuning pinansyal, tulad ng pagbibigay ng kita, pangangalaga ng kapital, o pagpopondo sa mga gastusin sa hinaharap. |
| I-monitor ang Inyong Bond Portfolio | Regular na repasuhin ang performance ng bonds, mga trend ng interest rate, at credit ratings para matiyak na nananatiling tugma ang portfolio sa mga layunin. |
| Humingi ng Propesyonal na Payo | Ang pagkonsulta sa financial advisor ay makapagbibigay ng iniangkop na mga estratehiya at gabay, lalo na para sa mga walang karanasang investor. |
Konklusyon
Maaaring may mahalagang papel ang pag-invest sa bonds sa pagbuo ng balanse at diversified na portfolio, na nag-aalok ng parehong katatagan at kita. Para sa maraming investor, nagsisilbing pundasyon ang bonds sa pangangalaga ng kapital habang nagbibigay ng predictable na kita sa pamamagitan ng regular na bayad sa interes. Nais man ng investor na bawasan ang panganib, kumita nang tuloy-tuloy, o iayon ang mga investment sa mga layuning pinansyal sa hinaharap, nag-aalok ang bonds ng malawak na hanay ng oportunidad para matugunan ang mga pangangailangang iyon.
Gaya ng ipinakita ng blog na ito, makatutulong sa mga investor ang pag-unawa sa iba’t ibang uri ng bonds, tulad ng government, corporate, at municipal bonds, para makagawa ng matalinong pagpili batay sa risk tolerance at nais na kita. Mahalaga ang mga pangunahing terminong tulad ng maturity date, coupon rate, at yield to maturity sa pagsusuri ng bonds at sa pagtukoy ng kanilang pagiging angkop sa mga tiyak na layuning pinansyal. Higit pa rito, nangangailangan ang pag-invest sa bonds ng estratehikong pamamaraan, kung saan malaki ang papel ng mga taktika tulad ng bond laddering, diversification, at pag-aayon ng maturity ng bonds sa mga personal na layuning pinansyal sa pag-optimize ng performance.
Bagaman madalas na itinuturing ang bonds na mas mababa ang panganib na investment kumpara sa stocks, mahalagang kilalanin ang mga posibleng panganib na kasama nito, tulad ng interest rate risk, credit risk, inflation risk, at liquidity risk. Mahalaga para sa tagumpay sa pag-invest sa bonds ang pagiging mulat sa mga panganib na ito at ang pag-alam kung paano pamahalaan ang mga ito. Sa pamamagitan ng masusing pananaliksik, pagmo-monitor ng portfolio, at paghingi ng propesyonal na payo kung kinakailangan, malalampasan ng mga investor ang mga panganib na ito at madaragdagan ang posibilidad ng magagandang resulta.
Sa kabuuan, nag-aalok ang bonds ng maaasahang paraan para makamit ang katatagang pinansyal, pangalagaan ang kapital, at kumita. Gamitin man bilang pangunahing investment vehicle o bilang bahagi ng mas malawak na estratehiya para balansehin ang portfolio, makatutugon ang bonds sa iba’t ibang pangangailangan sa pag-invest. Sa maingat na pagpili ng bonds, pag-unawa sa mga katangian nito, at paggamit ng mga pinag-isipang estratehiya, mapakikinabangan ng mga investor ang maraming benepisyong iniaalok ng pag-invest sa bonds.
Maaaring mabilis na mawalan ng pera sa mga produktong may leverage. Sa Pilipinas, labag sa batas ang pag-aalok ng securities ng mga hindi rehistradong dayuhang CFD platform.